Анализ движения денежных средств
Доля денежных средств в составе оборотных активов:
Уд.вес =


% , (5)
где ДС - сумма денежных средств р.А - ИТОГО по разделу II
Уд.вес н.г. =
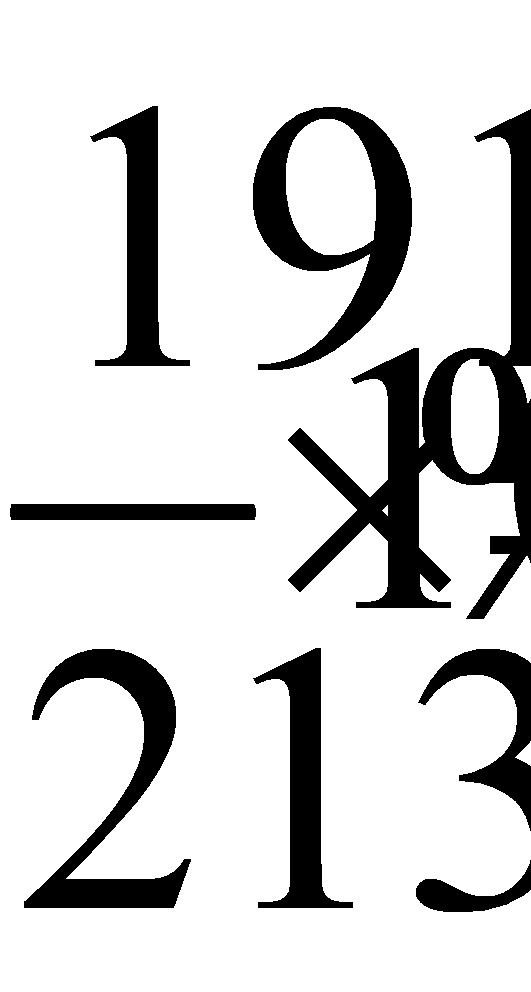
0,90%
Уд.вес к.г. =
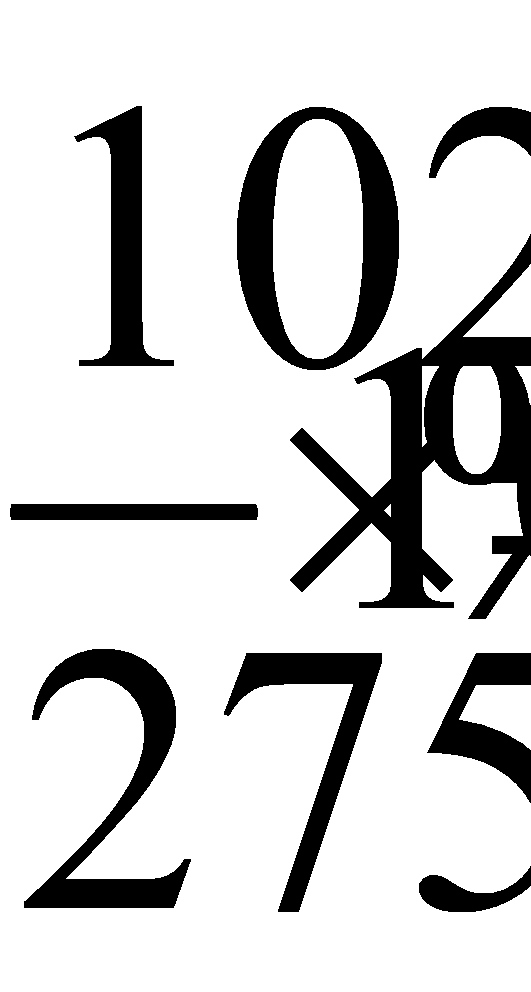
3,72%
.2.2 Абсолютное изменение денежных средств:
∆ДС = ДСк.г - ДСн.г., (6)
где ДС н.г - сумма денежных средств на начало года
ДС к.г. - сумма денежных средств на конец года
∆ДС = 102594 - 19177 = 83417 тыс. руб.
.2.3.Коэффициент оборачиваемость денежных средств:
Ко ДС = РнДС , (7)
где ДС - средняя величина денежных средств
Ко ДС = 2722924(19177+102594)/2 = 44,74
.2.4 Длительность одного кругооборота:
ДОДС =

, (8)
где Д - количество календарных дней в расчетном периоде, дни
ДОДС -Коэффициент оборачиваемость денежных средств
ДОДС =

= 8,22
Объем денежных средств, которыми располагает предприятие, увеличивается за отчетный период на 83417 тыс. руб. И доля в структуре оборотных активов повысилась на 2,82 п.п и на конец периода составила 3,72%. Таким образом предприятие держит недостаточную сумму денежных средств ,которые необходимы для оперативной деятельности. Денежные средства за отчетный период времени совершили 43,78 кругооборота. Длительность 1 оборота 8,22 дня.
Другие материалы
Прогнозирование экономического состояния предприятия (на примере ОАО Щуровский цемент)
В
настоящее время ни одна сфера жизни общества не может обойтись без прогнозов
как средства познания будущего. Особенно важное значение имеют прогнозы
экономического развития предприятия, обоснование основных направлений
эко ...
Анализ деятельности организации на рынке недвижимости
Актуальность темы работы определена тем, что относительно высокие темпы роста российской экономики наряду со всё более тесной интеграцией с иностранными партнёрами создают предпосылки для формирования и развития стабильного и прозрачного ры ...
Главное меню
